深圳市北京大学深圳研究生院教育基金会是符合公益性捐赠税前扣除资格的公益性社会组织。
2026年4月10日,根据《中华人民共和国企业所得税法》《中华人民共和国企业所得税法实施条例》有关规定,按照《财政部 国家税务总局 民政部关于公益性捐赠税前扣除有关事项的公告》(财政部 国家税务总局 民政部公告2020年第27号)有关要求,经深圳市财政局、国家税务总局深圳市税务局、深圳市民政局联合确认,深圳市北京大学深圳研究生院教育基金会获得2026-2028年度公益性捐赠税前扣除资格。
社会各界通过北京大学深圳研究生院教育基金会发生的符合条件的公益捐赠支出,依据所开具的公益事业捐赠统一票据,可依法享受企业所得税或个人所得税捐赠税前扣除政策。
一、企业退税
根据《中华人民共和国企业所得税法》(2018 年修正案)第九条规定,企业发生的公益性捐赠支出,在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除;超过年度利润总额12%的部分,准予结转以后三年内在计算应纳税所得额时扣除。企业退税最终抵税金额以当地税务局审核结果为准。
根据《慈善法》(2023修正案)第八十七条规定 自然人、法人和非法人组织捐赠财产用于慈善活动的,依法享受税收优惠。企业慈善捐赠支出超过法律规定的准予在计算企业所得税应纳税所得额时当年扣除的部分,允许结转以后三年内在计算应纳税所得额时扣除。
二、个人退税
根据《中华人民共和国个人所得税法》(2018 年修正案)第六条规定,个人将其所得对教育、扶贫、济困等公益慈善事业进行捐赠,捐赠额未超过纳税人申报的应纳税所得额30%的部分,可以从其应纳税所得额中扣除;国务院规定对公益慈善事业捐赠实行全额税前扣除的,从其规定。
三、公益性捐赠税前扣除资格公示
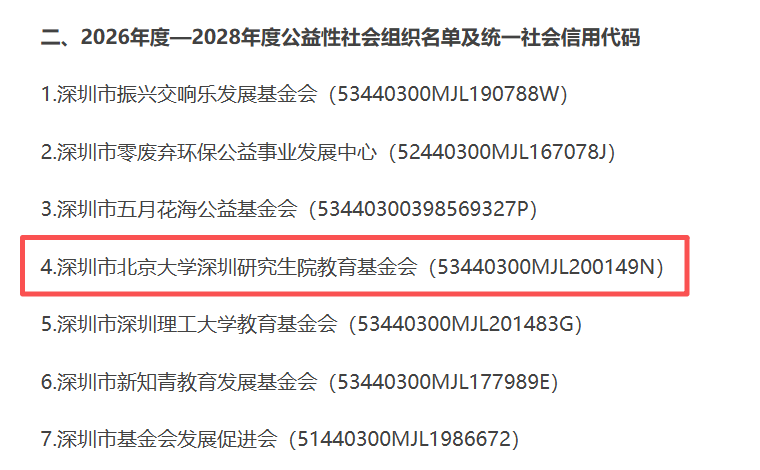
《深圳市财政局 国家税务总局深圳市税务局 深圳市民政局关于2026年度-2028年度公益性社会组织捐赠税前扣除资格名单的公示》【详情请见https://szfb.sz.gov.cn/xwzx/tzgg/content/post_12758034.html】
根据《中华人民共和国企业所得税法》《中华人民共和国企业所得税法实施条例》有关规定,按照《财政部 国家税务总局 民政局关于公益性捐赠税前扣除有关事项的公告》(财政部 国家税务总局 民政局公告2020年第27号)等有关要求,经深圳市财政局、国家税务总局深圳市税务局、深圳市民政局联合确认,现将2026年度-2028年度符合公益性捐赠税前扣除资格的公益性社会组织名单公布。
深圳市财政局
国家税务总局深圳市税务局
深圳市民政局
2026年4月10日